 资讯
商品日报(11月18日):化工品延续弱势乙二醇领跌 宏观利空主导金属下跌
新华财经北京11月18日电(郭洲洋、左元)国内商品期货市场11月18日大面积下跌。其中,碳酸锂、沪镍、不锈钢、白糖、玻璃涨超1%。下跌品种方面,乙二醇、铂跌超4%;焦煤、液化气、对二甲苯、沪锡、丙烯、纯苯、沪铜、国际铜、LU、PTA、棕榈油、原油、瓶片跌超3%;油菜籽、短纤、聚丙烯、苯乙烯、铝合金、钯、BR橡胶、生猪、聚乙烯、沪铝、沥青、沪金、NR、甲醇、橡胶跌超2%。
截至18日下午收盘,中证商品期货价格指数收报1456.96点,较前一交易日下跌33.43点,跌幅2.24%;中证商品期货指数收报2048.43点,较前一交易日下跌40.83点,跌幅1.95%。
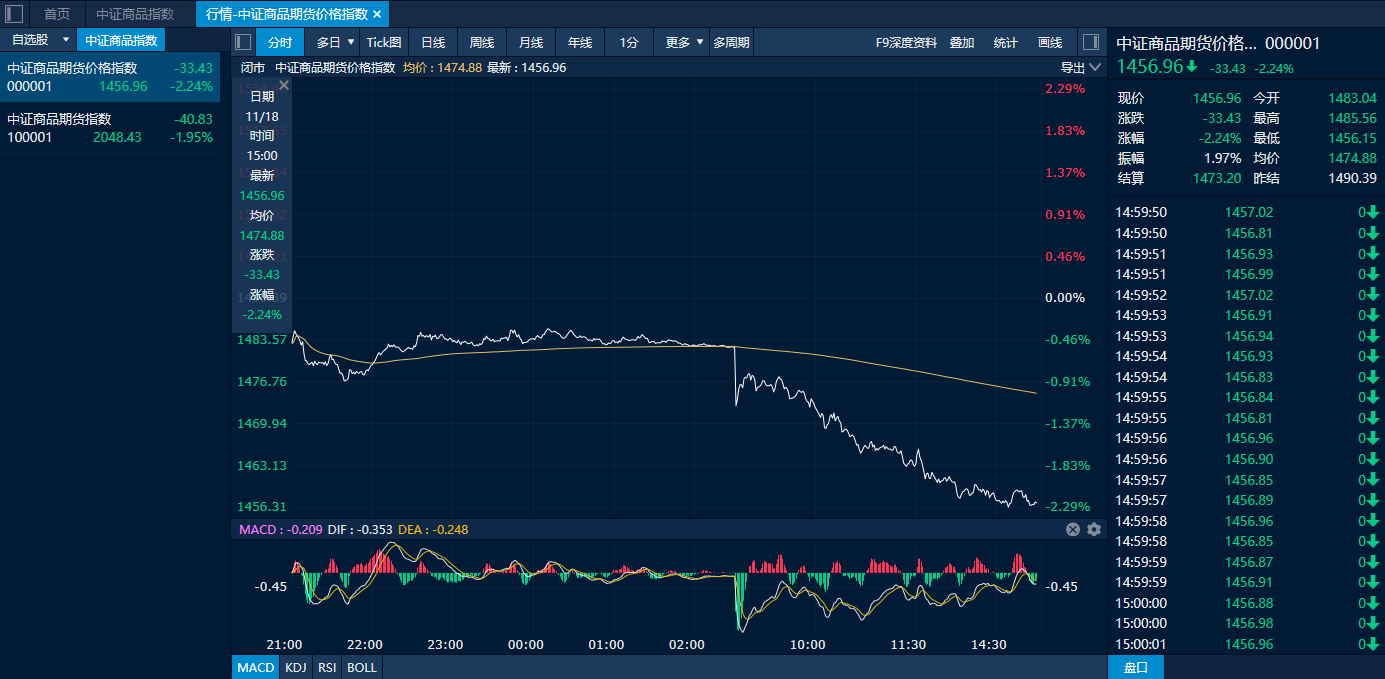
中证商品期货价格指数日内走势图(来源:新华财经专业终端)
期市少数品种上涨 碳酸锂沪镍白糖等涨超1%
18日沪镍走势偏强,盘中一度涨超4%,但随着有色板块整体走弱逐渐收窄涨幅,尾盘涨超1%。紫金天风期货指出,镍仍处于高库存与弱需求的现实约束中,LME及上期所库存总量偏高、去库节奏中断,价格上方空间受到明显制约。供应端来看,印尼部分MHP及冰镍项目已出现边际减产,但联合减产尚未形成明确执行规模,托底力度取决于后续兑现程度。印尼铁合金出口专营化及2027年RKAB配额收紧预期构成潜在供给约束,为底部提供支撑。需求端对镍价驱动有限,下游不锈钢排产增加但社会库存回升。
碳酸锂和白糖反弹过程均伴随着明显减仓,机构认为两者基本面变化不大,上涨主要受到获利了结驱动。
化工品延续弱势乙二醇领跌 宏观利空主导金属下跌
11月18日,国内商品市场依旧大面积飘绿,其中化工品及金属位居跌幅榜前列。
地缘风险溢价回落叠加供应预期增加,油价连续下跌,化工品延续弱势,普遍收跌,其中乙二醇主力合约今日以4.37%的跌幅领跌。除了成本端支撑减弱外,装置重启供应回升对盘面造成显著压力。据市场消息显示,河南两套各20万吨/年合成气制乙二醇装置上周末重启出料,华东一套90万吨/年乙二醇装置升温重启中,华东一套30万吨/年EO-EG联产装置投料重启,江苏一套30万吨/年乙二醇装置结束检修重启提负。光大期货表示,前期“油制降负+计划外停车”推动的供应收缩叙事,正在被边际回升的现实所替代。成本端的同步坍塌,为下跌提供了第二层推力。当成本底和供应底同时下移,盘面下行便不再面临“亏损减产”的硬约束。但低库存的现实并未消失,因此这轮下跌的性质更可能是高位回落,而非趋势崩塌。在低库存给出缓冲、供应回归给出方向的格局下,乙二醇近月合约的韧性仍在,但向上的弹性或正在被装置重启的节奏逐步消耗,方向的天平已经向“供应恢复”一侧倾斜。
美联储官员持续释放鹰派信号,市场对进一步加息押注升温,据CME“美联储观察”,美联储12月加息25个基点的概率为96.8%,加息50个基点的概率为3.2%。宏观利空环境下,贵金属及有色金属普遍承压。同时,美国AI概念股大幅回调,一方面,铜、锡等有色金属的AI、算力叙事不再稳固,资金从有色金属期货市场撤离;另一方面,流动性挤兑风险加剧了黄金的抛售压力,贵金属全线收跌,其中工业属性更强的铂钯跌幅进一步放大。展望后市,南华期货认为,基于高环比通胀现实,AI和能源端通胀风险仍在,而经济端仍显示韧性,叠加金融市场去杠杆,贵金属年内大概率维持低位震荡。
编辑:吴郑思
声明:新华财经(中国金融信息网)为新华社承建的国家金融信息平台。任何情况下,本平台所发布的信息均不构成投资建议。如有问题,请联系客服:400-6123115
去新华财经APP看全文