 资讯
商品日报(10月27日):液化气增仓涨超4% 集运欧线一度跌超8%
新华财经北京10月27日电(张瑶、郭洲洋)国内商品期货市场10月27日涨跌不一,其中,集运欧线主力合约跌近7%,烧碱主力合约跌超4%,棕榈油、铂主力合约跌超3%,豆二、豆油、棉花、钯、棉纱、沪银、苯乙烯、苹果主力合约跌超2%。上涨品种方面,液化石油气(LPG)主力合约涨超4%,碳酸锂、沥青、聚丙烯、丙烯、甲醇主力合约涨超3%,燃料油、多晶硅、生猪主力合约涨超2%。
截至27日下午收盘,中证商品期货价格指数收报1604.53点,较前一交易日下跌10.58点,跌幅0.66%;中证商品期货指数收报2225.98点,较前一交易日下跌14.68点,跌幅0.66%。
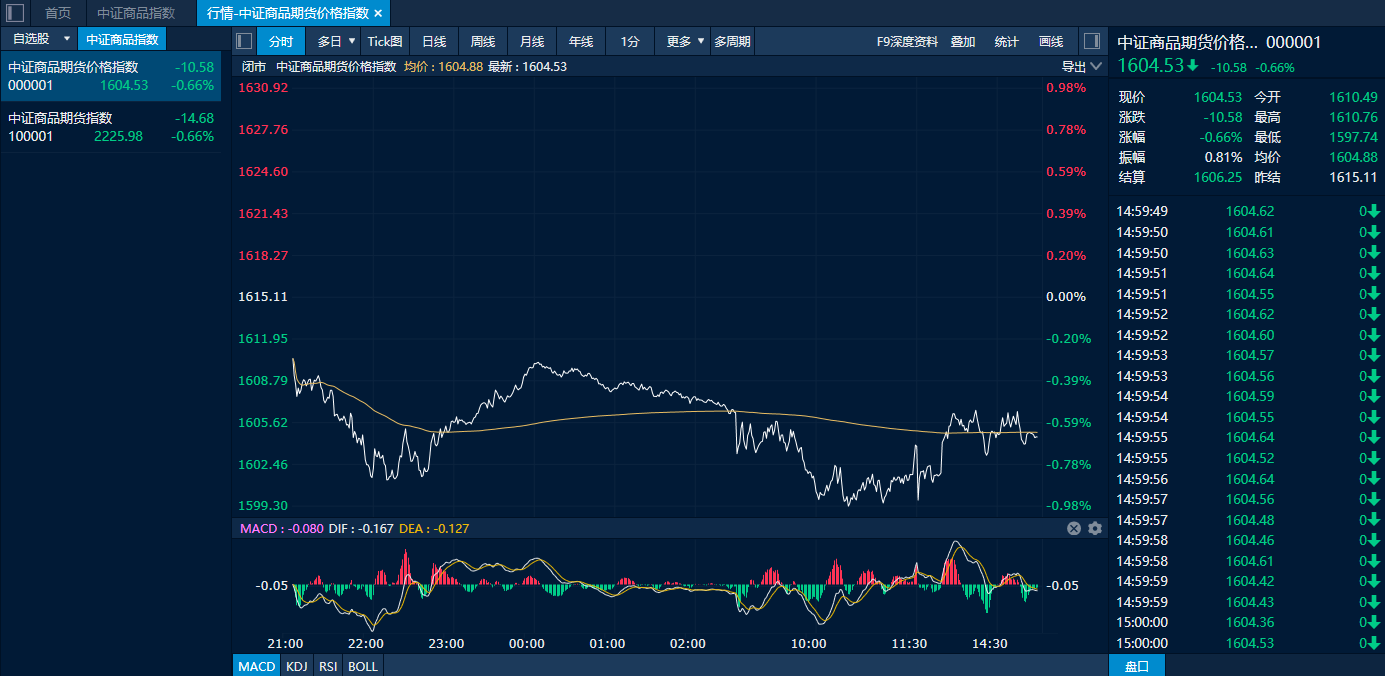
中证商品期货价格指数日内走势图(来源:新华财经专业终端)
液化气连续走高 碳酸锂反弹逼近10万关口
虽然随着地缘局势出现缓和消息,油价涨势暂缓,但由于供应端紧张预期延续,液化气10月27日继续走高,连续第四个交易日收涨,主力合约以4.50%的涨幅领涨,报7730元/吨。目前中东地区LPG产量及出口均受限,供应预期继续维持低位,进口丙丁烷成本持续增加。同时,需求端存在支撑,国内整体库存水平偏低,PDH开工率整体处于较高水平,化工需求相对稳定。整体来看,华泰期货表示,在供应端矛盾实质性解决前,LPG基本面与市场结构短期依然受到支撑。但从边际变量上来看,在价格与运费涨至绝对高位后需要注意潜在的压制因素,一是下游化工需求在利润受到挤压后的负反馈,二是中东、美国出口边际增量的兑现。
碳酸锂主力合约今日盘中强势反弹,日内一度逼近10万元/吨整数关口,最终收涨3.77%,报98500元/吨。现货方面,据我的钢铁网(Mysteel)数据显示,10月27日MMLC电池级碳酸锂(早盘)价格较前一日上涨1750元/吨,中间价报100750元/吨。虽然碳酸锂中长期供应宽松预期未改,但盘面深跌后进入外购矿成本支撑区间,现货升水与显性仓单去化为价格带来阶段性反弹动能。展望后市,光大期货分析认为,周度数据虽持续去库但环比放缓,且11月排产环比走弱导致强现实被削弱;远期出口消费预期拖累下弱预期再度夯实。盘面在超跌后借去库与基差走强企稳反弹,但在缺乏持续需求变量下反弹高度有限。
集运欧线盘中一度跌超8% 棕榈油创下4月以来新低
多重利空共振,集运欧线主力合约27日低开低走,盘中一度跌超8%,终盘跌幅收窄至6.96%,领跌商品市场并刷新一个多月以来新低。11月初部分航司公布的运价多沿用10月报价,其中马士基将3300美元/FEU的线上运价延续至10月底,11月首周报价仅为3200美元/FEU;伯罗特线上运价也最低降至2935美元/FEU。由于船司11月涨价预期落空对市场信心造成较大打击,近端合约估值加速向现货中枢回归。与此同时,欧洲多地发生骚乱、消费者信心走弱,也影响了市场对后续需求的预期。展望后市,海通期货认为,马士基第46周开舱报价落地前,集运欧线期货盘面或延续弱势,但若11月下旬装载率回升、出现阶段性爆舱,船公司仍可能重新提涨,投资者需警惕因预期反复引发的超跌反弹。
隔夜原油和美豆走跌,施压国内外油脂市场,内盘三大油脂27日集体回落,其中棕榈油跌势明显大于豆、菜两油。截至下午收盘,棕榈油主力合约下跌3.54%,创下4月以来新低;豆油和菜油也分别下跌2.62%和1.21%。除了外围市场情绪拖累外,棕榈油自身基本面也表现不佳。当前国内棕榈油库存处于高位,叠加10月买船集中到港,现货卖压直接压内盘。据Mysteel农产品调研,截至10月23日,全国重点地区棕榈油商业库存121.76万吨,环比增加1.29万吨,增幅1.07%;同比增加61.05万吨,增幅100.56%。同时,主产国棕榈油产量也持续偏高。马来西亚棕榈油协会(MPOA)最新发布的10月1-20日产量环比增幅为6%。机构普遍认为,按照目前形势马来西亚棕榈油10月大概率继续在创纪录高位继续累库。国内外高库存背景下,预计棕榈油短期维持弱势。
其他品种方面,供需宽松格局主导市场情绪,烧碱主力合约今日继续放量下行,终盘跌超4%,续刷上市以来新低。
编辑:吴郑思
声明:新华财经(中国金融信息网)为新华社承建的国家金融信息平台。任何情况下,本平台所发布的信息均不构成投资建议。如有问题,请联系客服:400-6123115
去新华财经APP看全文