 资讯
商品日报(9月23日):三大橡胶集体走高 原油系延续回调沥青领跌
新华财经北京9月23日电(郭洲洋、张瑶)国内商品期货市场9月23日跌多涨少。其中,20号胶涨超3%;天然橡胶涨超2%;BR橡胶、集运欧线涨超1%。下跌品种方面,沥青、原油跌超4%;乙二醇、短纤、甲醇、碳酸锂跌超3%;瓶片、聚丙烯、塑料、丙烯、PTA、对二甲苯跌超2%;液化气、苯乙烯、焦煤、燃料油、纯苯、多晶硅、棕榈油、纸浆、氧化铝跌超1%。
截至23日下午收盘,中证商品期货价格指数收报1692.43点,较前一交易日下跌14.21点,跌幅0.83%;中证商品期货指数收报2339.13点,较前一交易日下跌19.63点,跌幅0.83%。
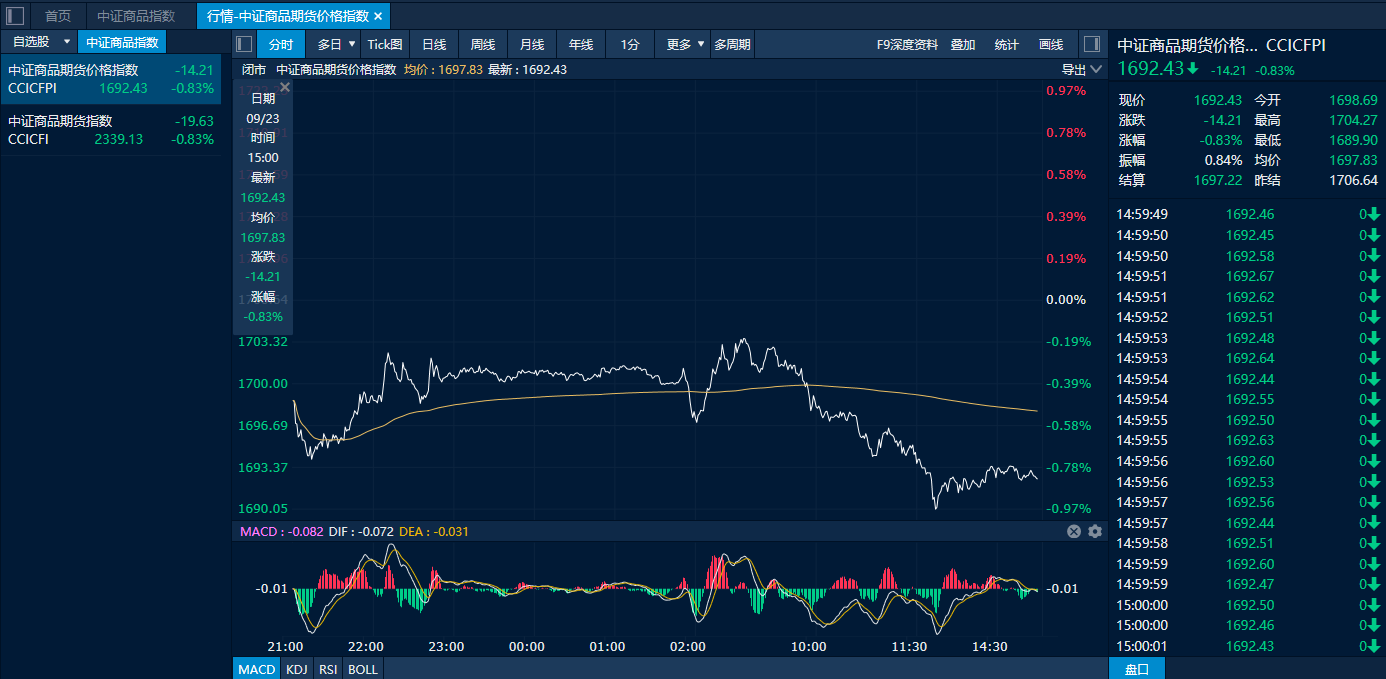
中证商品期货价格指数日内走势图(来源:新华财经专业终端)
橡胶系集体走高20号胶涨超3% 集运欧线延续偏强运行
橡胶系品种23日在整体偏空的市场情绪下逆势走高,并强势领涨商品市场。截至23日下午收盘,20号胶主力合约涨超3%,橡胶和BR橡胶也分别上涨2.61%和1.81%。目前,旺产季供应增量不及预期、产胶国出口缩减及保税区库存低位等多重利好共同为橡胶价格托底。据隆众资讯统计,截至9月20日,青岛地区天胶保税和一般贸易合计库存量58.54万吨,环比上期减少1.78万吨,降幅2.96%。其中,保税区库存6.1万吨,降幅12.56%;一般贸易库存52.43万吨,降幅1.70%。但不可忽略的是,下游需求旺季兑现也同样不及预期,轮胎开工疲弱叠加近日原油价格持续回调,橡胶市场上方压力也较为明显。隆众资讯数据显示,截至9月17日,全钢胎开工负荷为58.26%,较上周走低3.99%,较去年同期走低6.70%;半钢胎开工负荷为64.70%,较上周走低0.64%,较去年同期走低9.88%。在大陆期货看来,当前橡胶市场是典型的强预期、弱现实逻辑,天气和减产故事还在,减产还没完全兑现,但现货需求接不动高价,叠加9月中旬后降雨改善,旺产季开始释放,故短期胶价仍处在调整中。
市场情绪相对积极,集运欧线主力合约23日延续偏强运行,终盘收涨1.21%。目前市场对“十一”假期前后的运价预期有所改善。一方面,市场预期航司长假期间将沿用9月末报价,不会进行深度降价;另一方面,参考去年同期节奏,航司9月末存在宣涨10月下旬报价的可能,二者共同支撑近期集运欧线盘面走强。国泰君安期货指出,马士基公布10月下半月开舱及GRI指引,第42周(10月12日-18日)开舱价沿用3100美元/FEU,自第43周(19日)起将海运费宣涨至4000美元/FEU。达飞、MSC等船东大概率跟进宣涨。从盘面来看,当前主力2610合约已大致计入43周400美元的涨价落地预期,对应开舱价约3500美元/FEU;实际落地情况仍需视后续开舱而定。随着10月下旬现货进入涨价周期,2610合约估值重心抬升,2611及2612合约跟随走强,且在旺季属性支撑下,其上方想象空间较2610合约更大。但也需客观看待估值,若提前计价GRI过于充分,存在冲高回落的风险。
原油系延续回调沥青领跌 碳酸锂失守13万元关口
随着中东原油供应边际恢复预期增强,同时市场关注美伊谈判结果对地缘局势走向的影响,国内外原油继续回吐风险溢价。据报道,伊朗外交部发言人巴加埃23日表示,当地时间22日在美国纽约举行的第81届联合国大会一般性辩论期间,伊朗与美方通过调解方卡塔尔举行会谈,向美方传达关于重开霍尔木兹海峡的条件。美国总统特朗普22日则称可迅速“摧毁”伊朗,但不排除双方在11月美国国会中期选举后达成结束冲突协议的可能性。在成本支撑减弱的拖累下,今日原油系化工品普遍延续弱势,其中沥青主力合约以4.07%领跌。除了成本端支撑减弱外,国内基本面供增需减,有部分炼厂复产,整体开工率低位回升,但高价抑制下游采购需求,盘面已连续多日承压。但展望后市,光大期货仍相对看多,当前沥青供应支撑依然强劲,重质原油供应不足的问题尚未解决,且10月地炼及中石油的排产量并无增加预期,供应端依旧偏紧。同时,需求端存在赶工预期,9月中下旬至10月为国内道路施工传统旺季,北方项目进入集中赶工窗口期,现货资源紧张。短期沥青市场价格预计仍将表现偏强,关注原料端波动的风险。
碳酸锂今日再度回落,主力合约收跌3.20%,报128900元/吨。虽然当前锂矿供应并未明显宽松,但市场对国内外矿端供应增量预期较强,而当前市场对四季度需求分歧仍然较大,盘面反弹乏力,再度失守13万元关口。但也需要注意,广期所碳酸锂仓单近期连续流出,部分贸易商提货转供下游,进一步验证了现货偏紧的强现实格局,现货基差与月差结构依然相对坚挺。创元期货认为,基本面强现实基调未彻底改变,节前下游刚需补库对价格仍有托底作用。但在旺季需求被充分交易之后,中远期供应释放的压力依然是主要压制项,短期价格预计在13万元/吨附近维持宽幅震荡整理。
编辑:吴郑思
声明:新华财经(中国金融信息网)为新华社承建的国家金融信息平台。任何情况下,本平台所发布的信息均不构成投资建议。如有问题,请联系客服:400-6123115
去新华财经APP看全文