 资讯
【财经分析】民营火箭参与巨型低轨星座组网,预计改变什么?

新华财经北京9月17日电(记者刘玉龙)9月15日至17日,我国多型火箭密集发射。其中,9月15日,蓝箭航天朱雀二号改进型遥七运载火箭在东风商业航天创新试验区将上海垣信“千帆”极轨19组共10颗卫星送入预定轨道;次日清晨6时,东方空间引力一号遥三运载火箭在东海将8颗千帆极轨26组卫星及1颗EUHT技术试验卫星顺利送入预定轨道。24小时内两家民营火箭企业连续执行组网发射,被业内视为我国民营商业航天正式迈入批量组网新阶段的标志。
当“朱雀”“千帆”“引力一号”“运力缺口”“保频占轨”成为资本市场与产业圈的高频词,一个核心问题浮现:民营火箭“入网”之后,预计改变什么?
民营火箭“入网”
“入网”,意味着民营火箭从打试验星、零散星,正式承担巨型低轨卫星互联网星座组网发射任务。9月15日,朱雀二号改进型遥七运载火箭完成民营火箭公司首次规模化组网发射;9月16日,引力一号遥三运载火箭在东海完成全球首次海上机动发射低轨宽带互联网星座组网任务,刷新我国单次海上发射载荷重量及轨道高度的纪录,净载荷重量超过3吨,入轨高度达800公里。
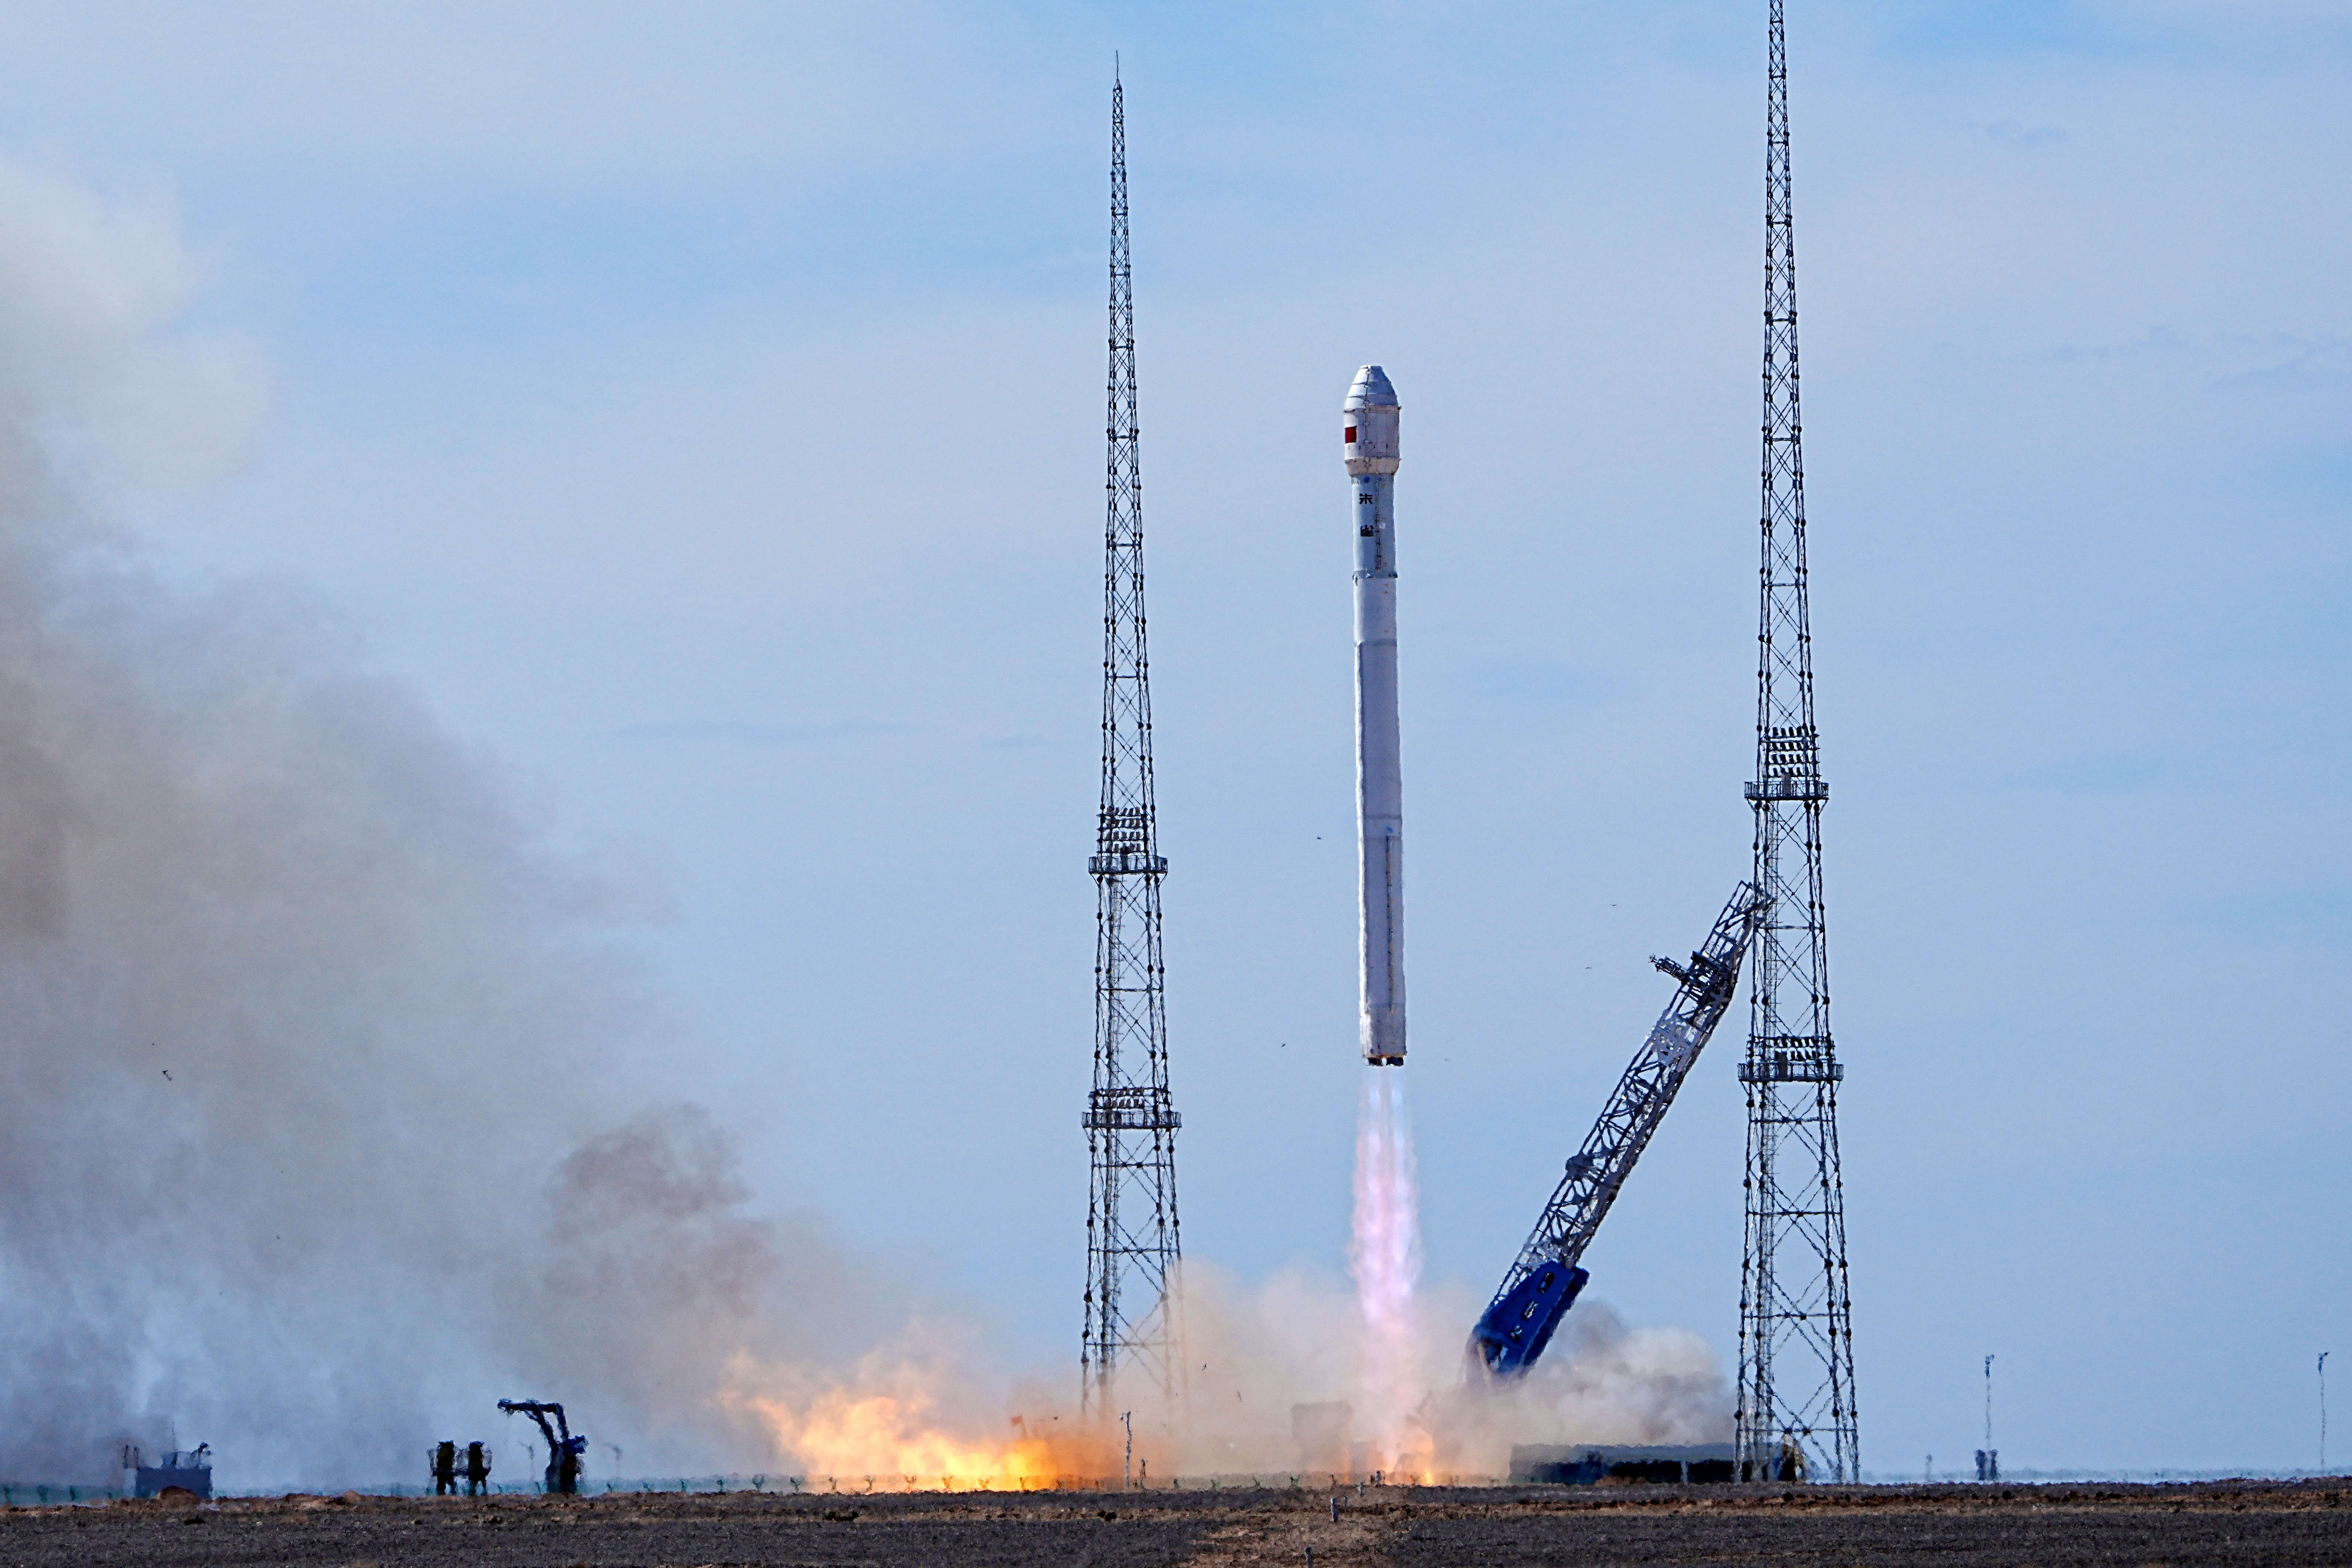 图为9月15日14时26分,朱雀二号改进型遥七运载火箭在东风商业航天创新试验区发射升空,将搭载的千帆极轨19组共10颗卫星顺利送入预定轨道,飞行试验任务取得圆满成功。新华社发(汪江波 摄)
中信建投军工及新材料首席分析师黎韬扬判断,组网已从“国家队主场”进入“国家队+民营运力并行”的新格局。
业内专家认为,这一变化并非偶然,而是组网紧迫性与技术成熟度“双击”的结果。需求侧,千帆星座一阶段324颗星目标临近收官,截至9月中旬在轨已约256颗、距年底目标尚差约68颗;中国星网(GW)2029年底前需完成约1300颗的10%部署节点。黎韬扬表示,低轨频轨属稀缺战略资源,按国际电联“先登先占”原则与14年部署框架,窗口期被精确压缩在特定年份。
供给侧,民营火箭技术验证、能力复制的条件已大幅提升。朱雀三号已于今年8月19日实现我国首次火箭陆地回收,打开了降本预期。“今年5月-6月,朱雀二号改进型遥五和遥六任务间隔缩短至26天;本次遥七任务距离朱雀三号遥二飞行试验仅27天,表明高频发射能够在两个型号并行的情况下实施。”蓝箭航天市场营销部总经理马海静说,蓝箭航天将持续推进朱雀二号改进型常态化商业发射和朱雀三号工程化复用相关工作,持续提升稳定、高效进入空间的能力,为我国卫星互联网建设和商业航天规模化发展提供运力支撑。东方空间相关负责人介绍,公司加速研制引力二号可重复使用大型液体运载火箭,其运载能力将达到低轨21.5吨,将为低轨空间资源规模化开发利用提供产业支撑。
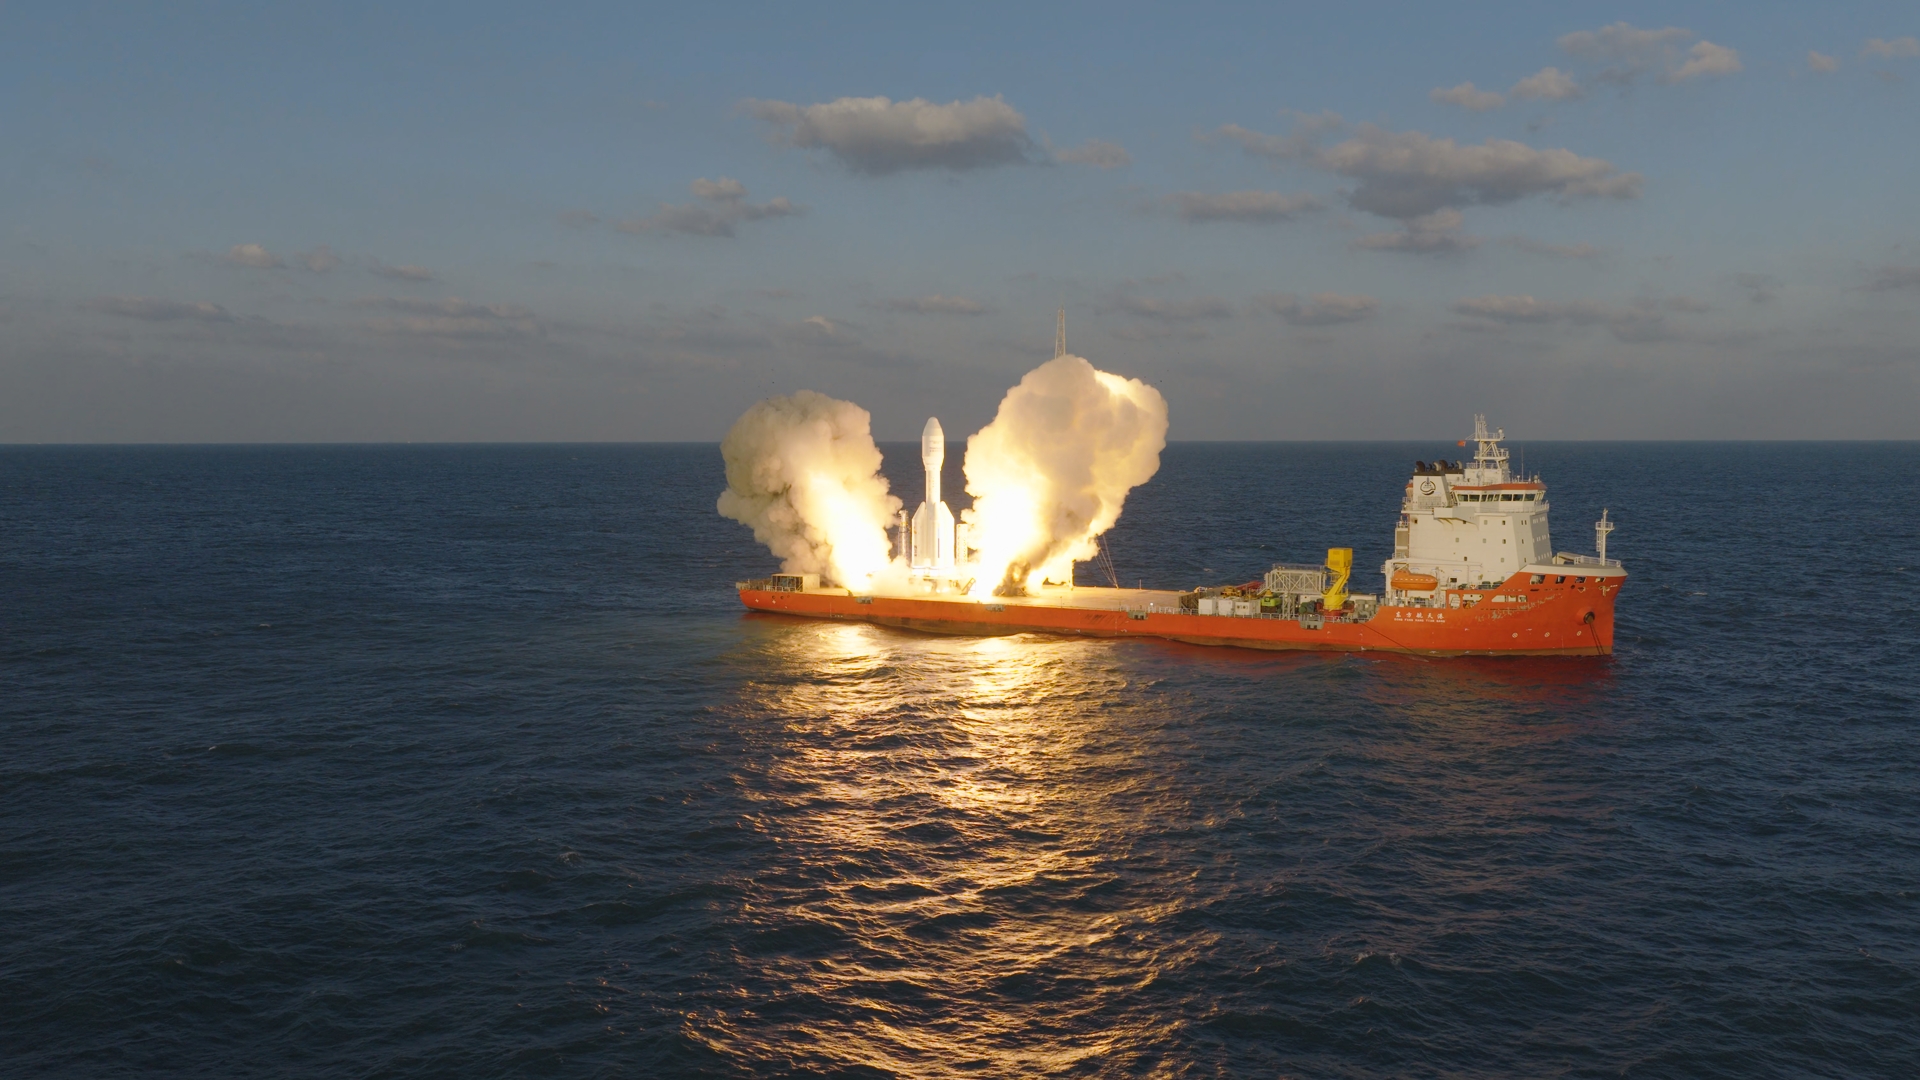 图为9月16日6时00分,我国太原卫星发射中心在上海东部海域使用引力一号遥三运载火箭,将搭载的千帆极轨26组卫星及EUHT技术试验卫星共9颗卫星顺利送入预定轨道,飞行试验任务取得圆满成功。 新华社发(东方空间供图)
预计改变什么?
业内专家认为,民营火箭纳入组网运力体系,将从多个维度重塑产业格局。
一是运力端扩围。“从星座组网角度,火箭运力是当前制约我国商业航天发展的核心瓶颈,此前GW星座和千帆星座组网星发射均使用长征系列火箭,民营火箭正式纳入组网运力体系后,新增了多型商业化运载火箭选项,快速补充中低轨发射运力,将加快星座整体部署节奏。”中信证券研究部国防与航空航天分析师陈卓说。
黎韬扬表示,此次蓝箭航天陆地工位发射组网与东方空间海上发射组网,本身就是运力来源与发射方式多元化的注脚,民营火箭入列意味着国家队之外增加可稳定发射的通道,将直接缓解“星多箭少”问题。
二是火箭可回收、重复使用技术获得更为充足的验证场景与商业驱动力。陈卓分析,从火箭公司发展角度,当前我国硬件设备成本占比高,火箭可回收是重要降本路径,规模化组网的高频次发射需求,将为火箭可回收、重复使用技术提供了充足的验证场景与商业驱动力。
“蓝箭航天正在从以重大技术和工程能力建设为主,进一步向规模化商业运营发展。”马海静说,但商业航天的规模化并不由某一次任务决定,它最终体现在产品是否能够持续生产、任务是否能够稳定执行、客户需求是否能够持续满足,以及企业能否建立与高频发射相匹配的制造、供应链和运营体系。因此,对蓝箭航天来说,接下来的重点仍然是把已经形成的技术和工程能力逐步转化为更加稳定、持续的商业运力。
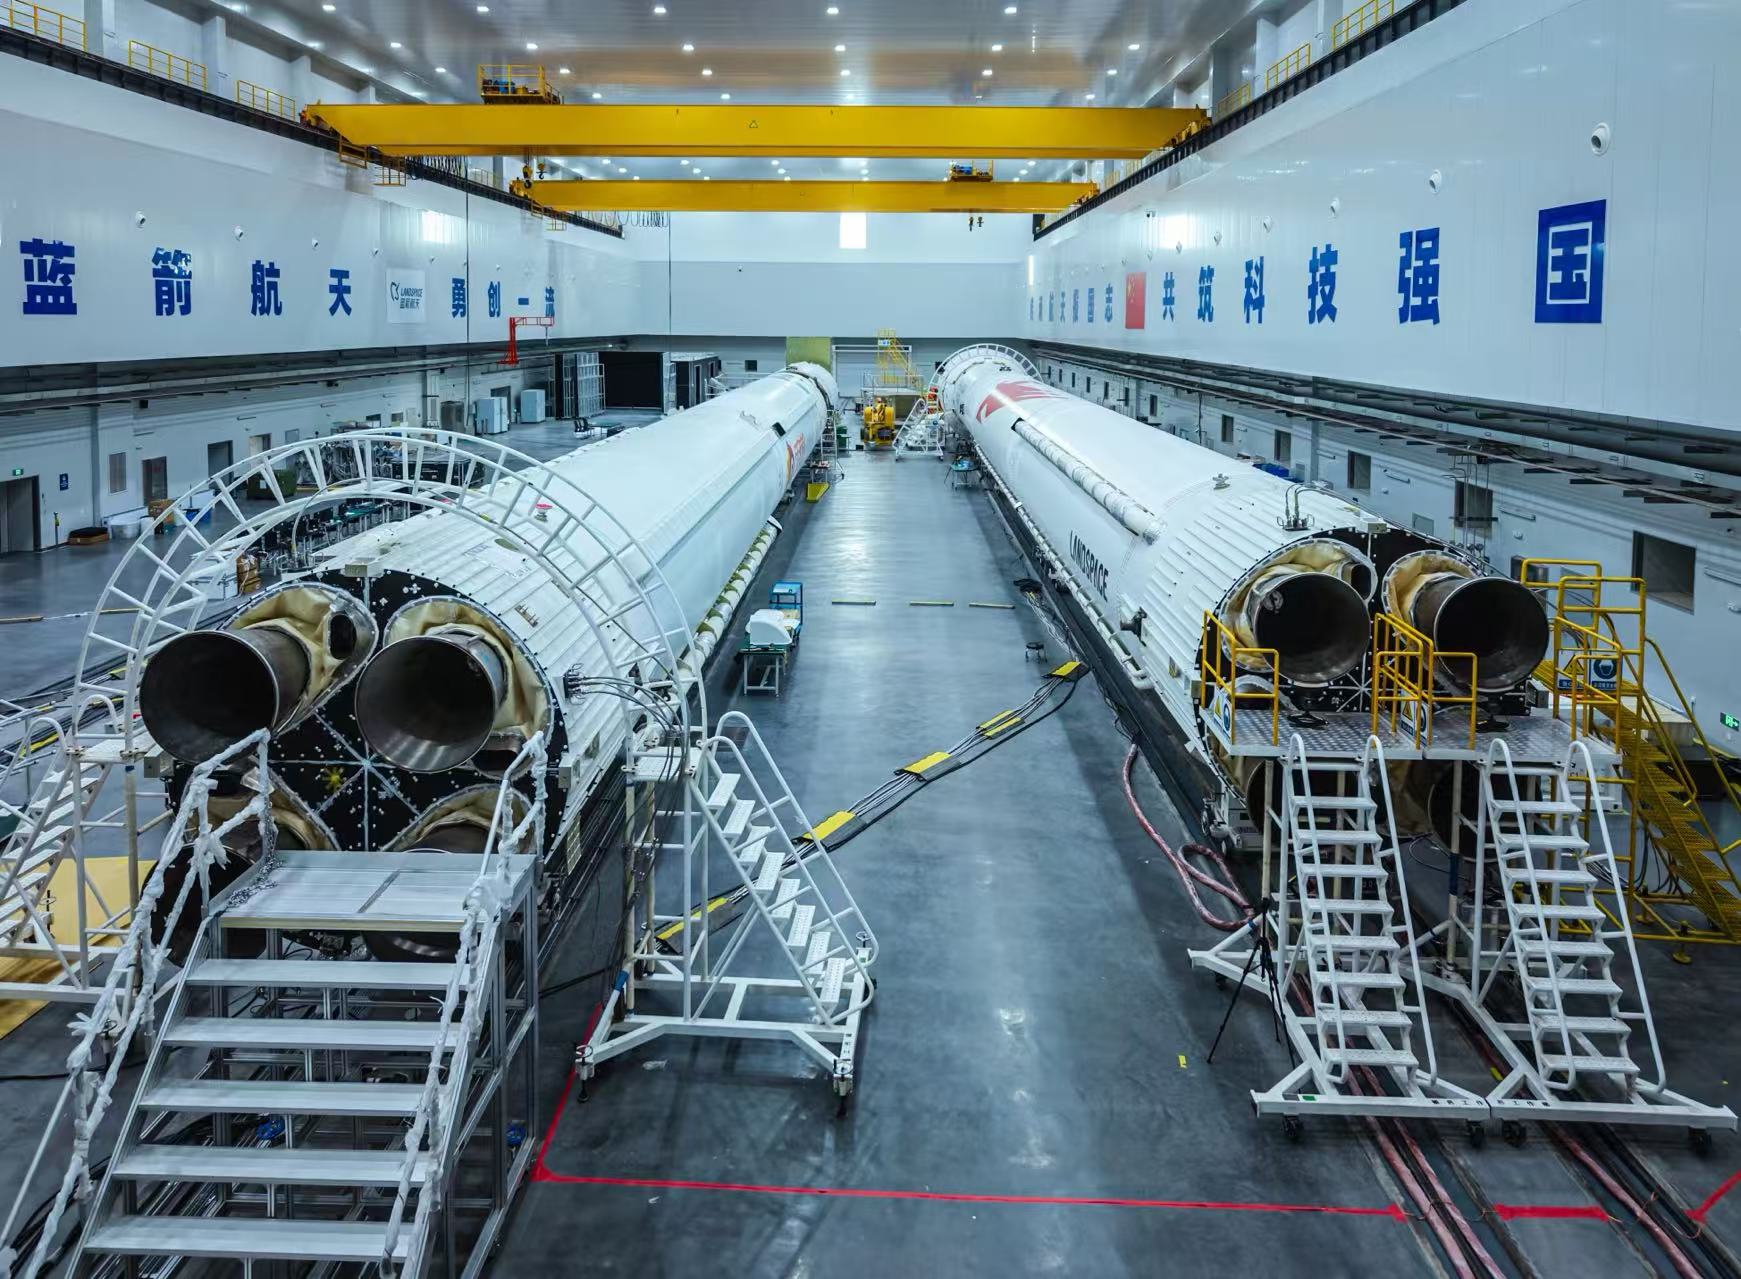 图为蓝箭航天总装现场(蓝箭航天供图)
三是加快形成“订单—产能—降本”闭环。黎韬扬认为,从资本市场与产业链维度看,民营商业火箭承担巨型低轨卫星互联网星座组网发射任务,商业火箭企业的估值锚将从“技术叙事”转向“订单+技术”双重验证。他分析,星座组网是持续建设与运营,对发射频次、任务组织与持续供给要求更高,需求正从单次项目转向更持续、规模化的运力需求。这将倒逼产业链加快变革,如火箭企业提高批产、总装测试、发射工位周转等能力,卫星企业增强批量制造、一箭多星分离控制能力等。
“民营火箭进场,改变的不只是‘多一家承运商’,而是供给结构、成本曲线和产业生态三个层面的变化。”上海航天信息科技研究院院长伍爱群预判,未来民营火箭运力的意义会从“补缺口”升级为“定价格、定节拍”。组网从项目制走向航班化,需要稳定、低价、高频的“太空班车”,这是推动商业航天形成完整产业链并迈入高质量发展阶段的底座。
面临哪些挑战?
我国低轨卫星网络建设进程与商业化落地速度加快的同时,依然面临严峻的挑战。黎韬扬表示,技术层面,国内火箭可复用仍处早期,入轨成功不等于稳定回收复飞,成本曲线下降需要时间。产业链方面,商业航天供应链与人才瓶颈仍有待破解,发动机等长周期环节产能可能存在滞后。应用与监管层面,若组网与牌照、资费、终端生态不同步,易出现“天上有星、地上难变现”的情况。
陈卓表示,运力成本和卫星制造成本高、商业应用场景不够丰富是影响我国星座组网进度的主要挑战。
受访人士表示,组网进度取决于箭、星、场、钱的最短木板。民营火箭“入网”不是终点,而是我国商业航天从“造得出”迈向“规模运营、持续低成本供给”的起点。专家建议,监管部门在安全底线内提高发射场次与空域协调效率、支持陆海并行,完善组网级任务准入、保险与数据共享机制。完善各类标准对接,加强产业链协同,系统推进火箭发射、星箭联合等环节,提升组网能力。从航空航海、应急通信、偏远地区接入等刚需领域加快商业航天的商业应用,先落地行业级应用助力企业形成稳定现金流,再逐步向消费级领域延伸,通过需求端反向拉动星座组网建设。
伍爱群表示,加快组网进度,要统筹推进火箭运力与复用经济性、发射场工位与排期、测控资源、卫星量产质量、资本持续性、频轨合规与空间安全6大要素构成的系统工程,尤其要补齐其中的短板。
编辑:王媛媛
声明:新华财经(中国金融信息网)为新华社承建的国家金融信息平台。任何情况下,本平台所发布的信息均不构成投资建议。如有问题,请联系客服:400-6123115
去新华财经APP看全文