 资讯
【高新产业链观察】不止芯片制造,先进封装正在成为“新赛道”
今年9月,工业和信息化部、国家发展改革委印发《电子信息制造业发展“十五五”规划》。其中,规划明确提出推动先进封装测试技术开发和应用。当制程微缩越来越难,竞争就不再只是单颗芯片的性能比拼,而是算力、存力、运力、电力一起算总账。而将多颗芯片拼成一个系统,靠的是封装,先进封装因此走到台前。
一、需求之变:算力大幅提升,数据跟不上,HBM是解法
近年来,AI大规模应用推升了对芯片性能的需求。目前,AI大模型参数还在涨,从千亿级往万亿级走,10万卡规模的集群即将成为训练顶尖模型的标准配置。芯片算得越来越快,但从外部搬数据的带宽跟不上,数据送不进来,算力只能空转。高带宽存储(HBM)就是来解决这个问题,它把多层存储芯片垂直叠起来,用硅通孔(TSV)打通各层,再整体搬到计算芯片旁边,数据通道从“小路”变成“高速公路”。
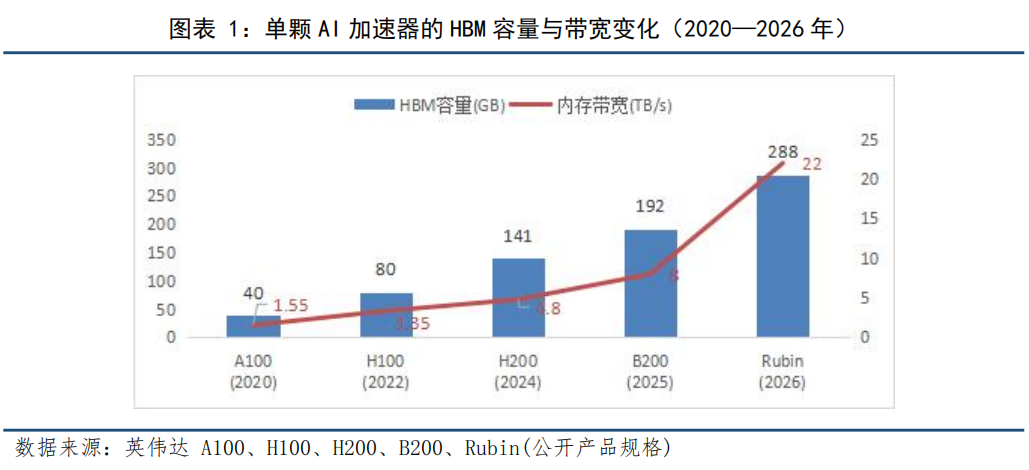
2020年至2026年,单颗AI加速器的HBM容量从40GB增至288GB,是原来的7.2倍;内存带宽从1.55TB/s升至22TB/s,是原来的14.2倍。带宽的涨幅是容量的两倍。带宽涨得越快,封装承受的压力越大。
需求端在增长,供应端却在收紧。TrendForce预测,2026年第四季度计入HBM后的整体DRAM合约价环比上涨15%—20%,2026年全球AI服务器出货量同比增长32.2%,2027年再增近36%。三星电子相关负责人表示,HBM占全球DRAM晶圆产能的比重将从目前约20%提升至2027年的近30%,而单片HBM占用的晶圆面积约为传统DRAM的三倍。HBM又必须贴着计算芯片工作,把逻辑芯片和多颗HBM高密度地集成在一起,这正是先进封装要解决的课题。
二、路径之变:封装从“后道工序”走向“核心环节”
封装的角色变了。过去它主要管保护芯片、引出管脚类似于“穿衣接线”;而现在封装则是把多颗芯片像搭积木一样拼成一个紧贴的系统。
变化来自三个方向。3纳米以下,制程微缩带来的性能提升,成本呈指数级攀升;单颗芯片的尺寸撞上1倍光罩的限制,2.5D/3D集成可以绕过去;混合键合、芯粒、光电共封装把计算和存储拉得更近,与“韬定律”降低时间常数τ的思路一致。制程做不动、放不下、拉不近的事,越来越多交给了封装。
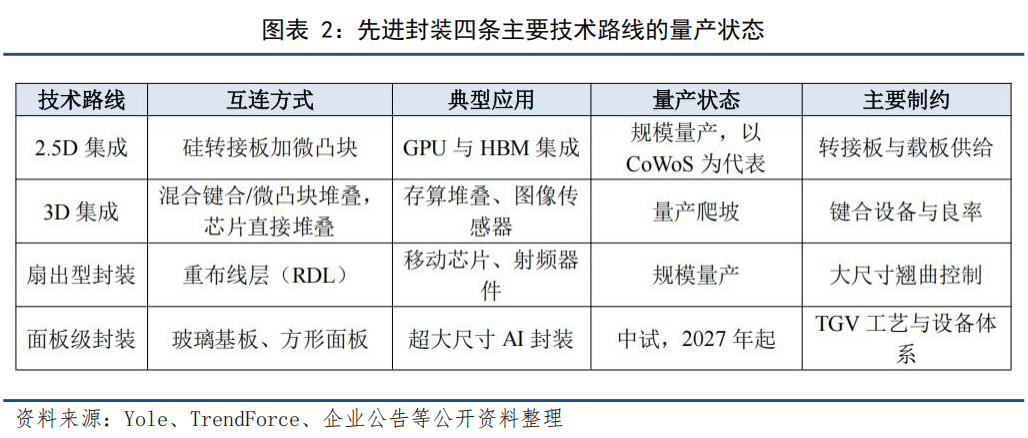
先进封装四条主要路线不是谁替代谁,而是按互连密度各管一段:2.5D解决“并排”,3D解决“叠放”,扇出型解决低成本重布线,面板级解决大尺寸与材料利用率。真正起量的是2.5D与3D,面板级仍处中试阶段——判断产业节奏时,这是最容易被高估的一环。
尽管先进封装无法替代先进制程,只是性能的“倍乘器”,但其市场规模快速增长,已从增量变主体。Yole的数据显示,全球先进封装整体市场规模2023年约43亿美元,其中高端2.5D/3D封装市场规模约9.2亿美元;预计到2029年2.5D/3D市场规模将达280亿美元,年复合增速约37%。TrendForce测算,2026年全球封测市场规模约961亿美元,先进封装占比约54%,占比过半。
三、格局之变:产能紧缺与管制升级下的封装格局重划
赛道热不热,看两个方面:高端封装产能扩得多快,缺口收窄得多慢。
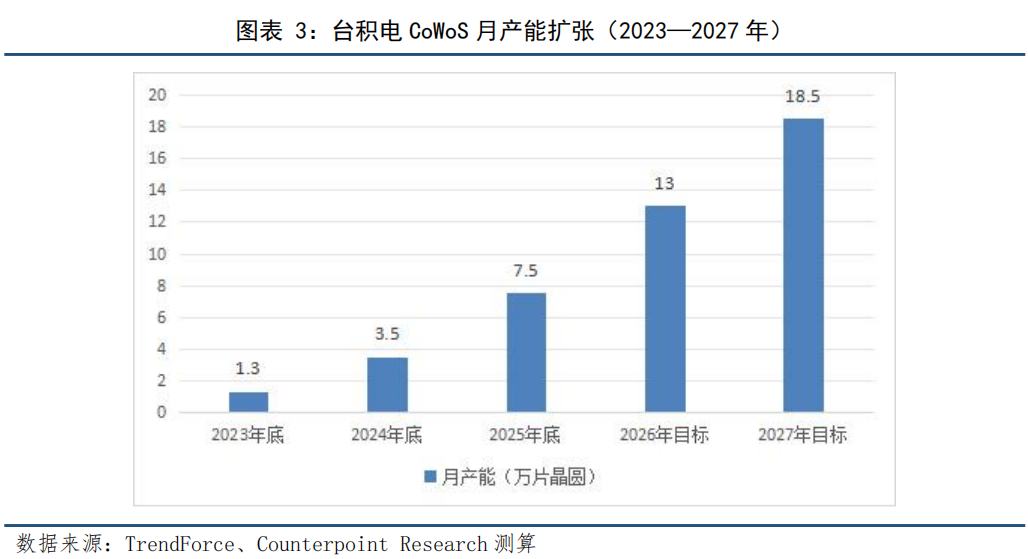
台积电财报的亮眼数字背后,是先进封装产能的持续紧绷。2026年第三季度,台积电营收14942.43亿新台币,同比增长约51%。Counterpoint Research的测算指向瓶颈:2026年台积电CoWoS供需缺口维持在20%左右,其内部产能正向每月18.5万片晶圆扩展。产能四年预计增长逾十四倍,缺口却要到2027年才收窄至一成。瓶颈不在建厂意愿,而在设备交付、材料供给与良率爬坡——产能可以靠资本开支堆出来,良率堆不出来。这也解释了出口管制为什么盯着设备与材料。
缺口的位置也在挪,封装产能铺得越快,对上游的索取越急,载板、基板、键合材料跟着吃紧。TrendForce称,台积电下一代面板级封装(CoPoS)的玻璃基板中试定在2027年年中,英伟达Feynman平台预计2028至2029年采用。产能布局也在重新划线:10月8日,格芯与台积电签下五年期、约20亿美元的硅中介层协议,关键上游能力被拉回美国本土。
管制重心由此从“让先进制程造不出来”转向“让芯片拼不起来”。8月1日,日本第三轮半导体设备出口管制新规生效,首次把先进封装全链条核心设备纳入逐案审批,涉及约20大类,审批周期3—6个月,驳回率70%—80%。它瞄准的正是国内“成熟制程+先进封装”这条潜在换道路径。但先进封装并非“绕开”封锁的捷径,其门槛在于全产业链协同,真正的价值是摊薄制程代差带来的性能压力。(分析师朱天业 刁倩)
【高新产业链观察】不止芯片制造,先进封装正在成为“新赛道”.pdf
编辑:杜少军
声明:新华财经(中国金融信息网)为新华社承建的国家金融信息平台。任何情况下,本平台所发布的信息均不构成投资建议。如有问题,请联系客服:400-6123115
去新华财经APP看全文